

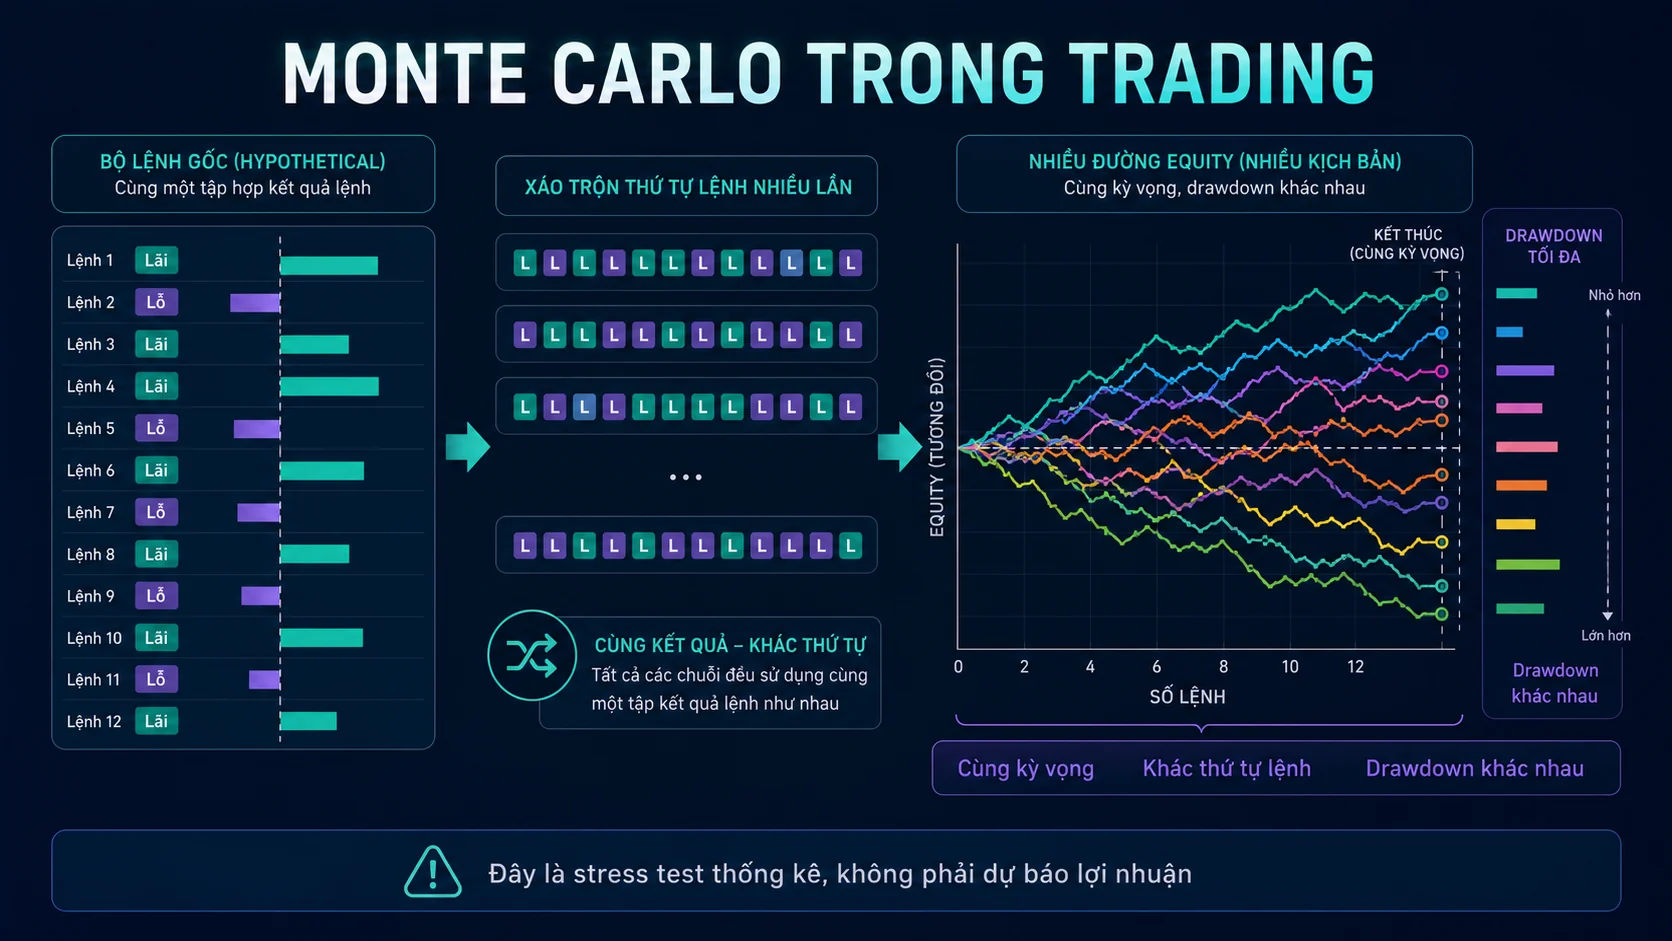
Monte Carlo trong trading là cách mô phỏng nhiều kịch bản từ một tập kết quả lệnh hoặc từ giả định thống kê để xem drawdown, chuỗi thua và rủi ro có thể thay đổi thế nào. Một ứng dụng đơn giản là xáo trộn thứ tự cùng các lệnh thắng/thua nhiều lần. Tổng kết quả kỳ vọng có thể giống nhau, nhưng hành trình vốn và drawdown có thể rất khác. Monte Carlo là stress test, không phải công cụ dự báo lợi nhuận.
Key Takeaways
- Monte Carlo tạo nhiều đường đi có thể có từ cùng dữ liệu hoặc giả định.
- Thứ tự lệnh ảnh hưởng drawdown và khả năng chịu đựng chuỗi thua.
- Percentile thường hữu ích hơn chỉ nhìn giá trị trung bình.
- Kết quả phụ thuộc dữ liệu đầu vào, mô hình mô phỏng và chi phí được giả định.
- Monte Carlo không chứng minh một chiến lược sẽ thắng trong tương lai.
Monte Carlo trong trading là gì?
Monte Carlo là nhóm phương pháp dùng ngẫu nhiên để tạo nhiều kịch bản. Trong trading, dữ liệu đầu vào có thể là danh sách R-multiple của các lệnh đã backtest, tỷ lệ thắng/lỗ, phân phối slippage hoặc các giả định về chi phí. Mỗi lần mô phỏng tạo một chuỗi khác, từ đó ước tính phạm vi kết quả và rủi ro.
Đây là bước bổ sung sau khi bạn đã có dữ liệu đủ sạch từ backtest. Nếu backtest bị overfit hoặc thiếu chi phí, Monte Carlo chỉ mô phỏng sai lệch đó trên nhiều kịch bản.
Vì sao thứ tự lệnh quan trọng?
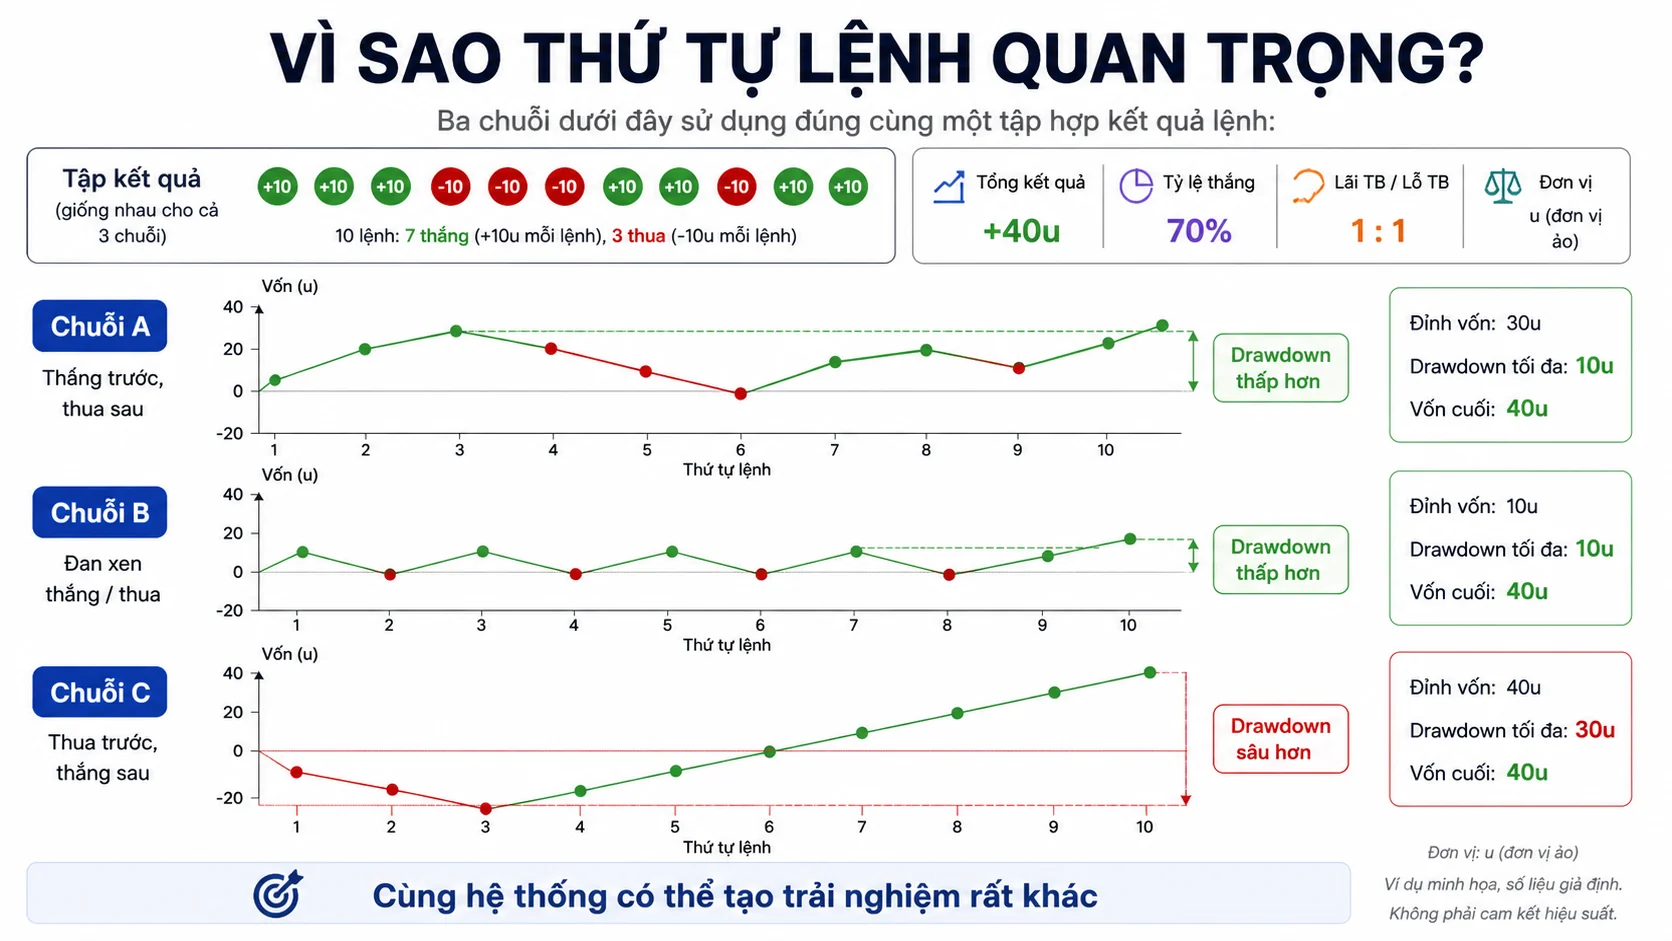
Giả sử hai trader có đúng cùng số lệnh thắng/thua và cùng tổng R. Người gặp chuỗi thua ở đầu có thể chạm giới hạn drawdown hoặc thay đổi cách thực thi trước khi hệ thống phục hồi. Người gặp chuỗi thắng trước có trải nghiệm tâm lý và vốn khác hẳn. Vì vậy, tổng kết quả cuối cùng không đủ để đánh giá khả năng sống sót của hệ thống.
Monte Carlo có thể stress test những gì?
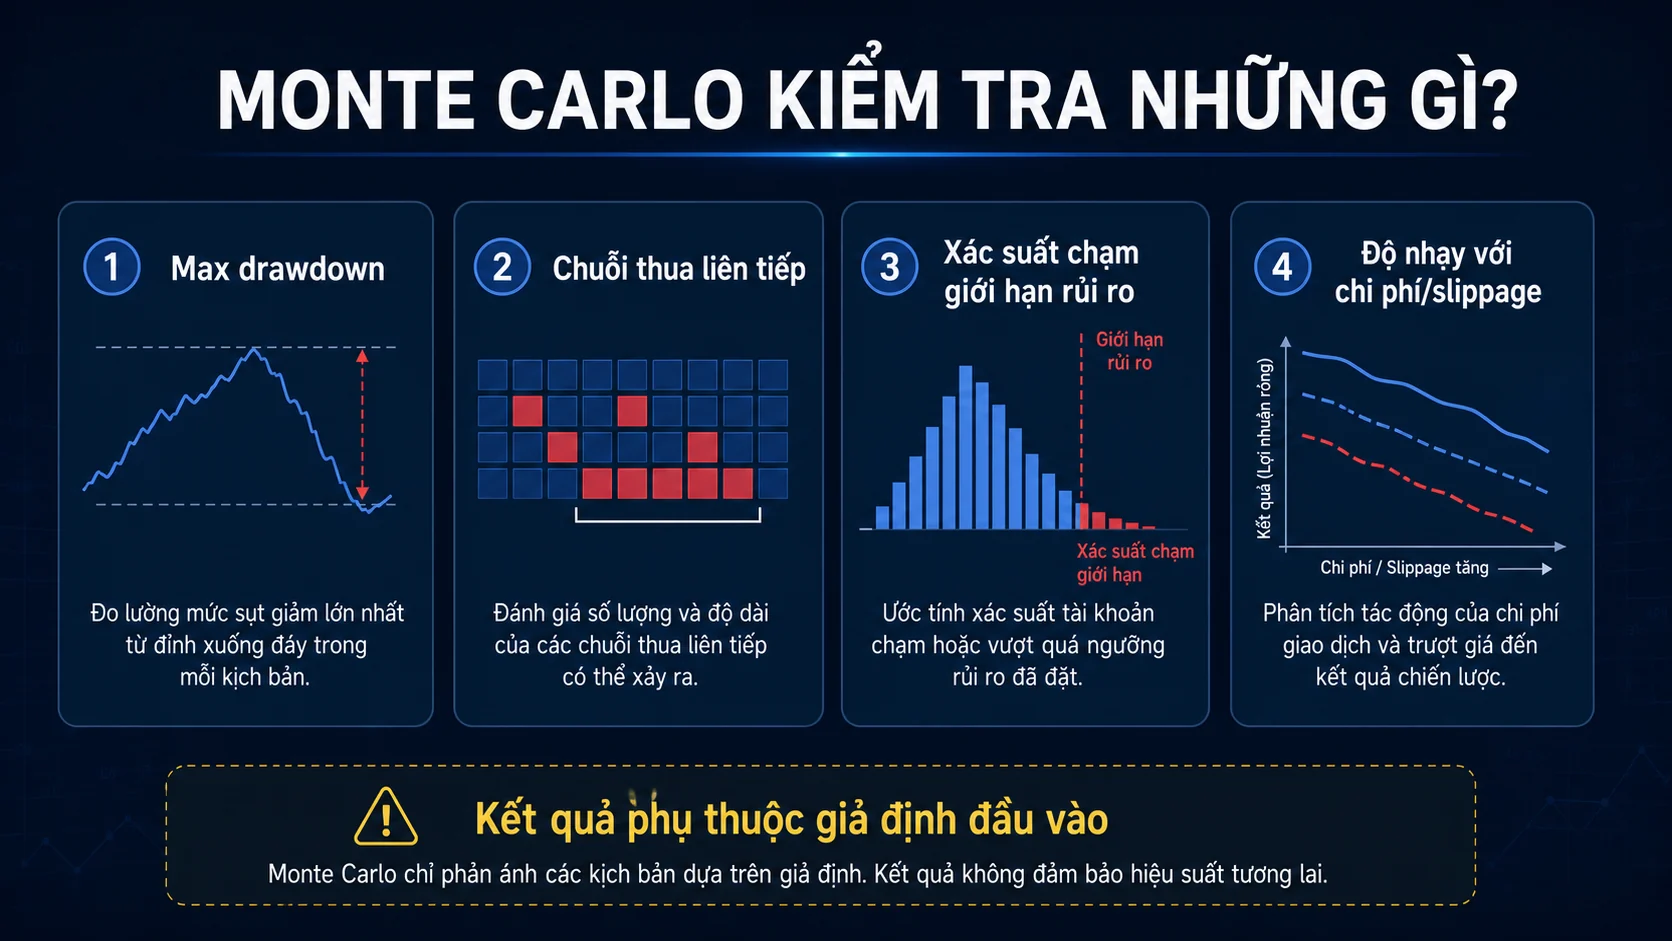
- Maximum drawdown: mức sụt giảm từ đỉnh xuống đáy trong mỗi kịch bản.
- Chuỗi thua liên tiếp: số và độ dài chuỗi thua có thể xảy ra.
- Ngưỡng rủi ro: tần suất mô phỏng chạm giới hạn drawdown đã đặt.
- Chi phí và slippage: mức nhạy của kết quả khi chi phí xấu đi.
Hãy kết hợp với risk of ruin để suy nghĩ về giới hạn rủi ro của tài khoản, nhưng không coi một tỷ lệ mô phỏng là xác suất chính xác của tương lai.
Cách xây mô phỏng đơn giản từ R-multiple
- Thu thập từng lệnh đã khớp hoặc backtest với quy tắc rõ ràng, bao gồm chi phí phù hợp.
- Quy đổi về R-multiple khi có thể để tránh phụ thuộc quy mô một lệnh.
- Chọn cách mô phỏng: xáo trộn thứ tự lệnh, bootstrap có hoàn lại hoặc phân phối giả định.
- Chạy đủ nhiều lần để quan sát phân phối, sau đó xem percentile của drawdown và chuỗi thua.
- Đặt mức rủi ro mỗi lệnh sao cho bạn có thể chịu được các kịch bản xấu hợp lý.
Đọc kết quả Monte Carlo như thế nào?
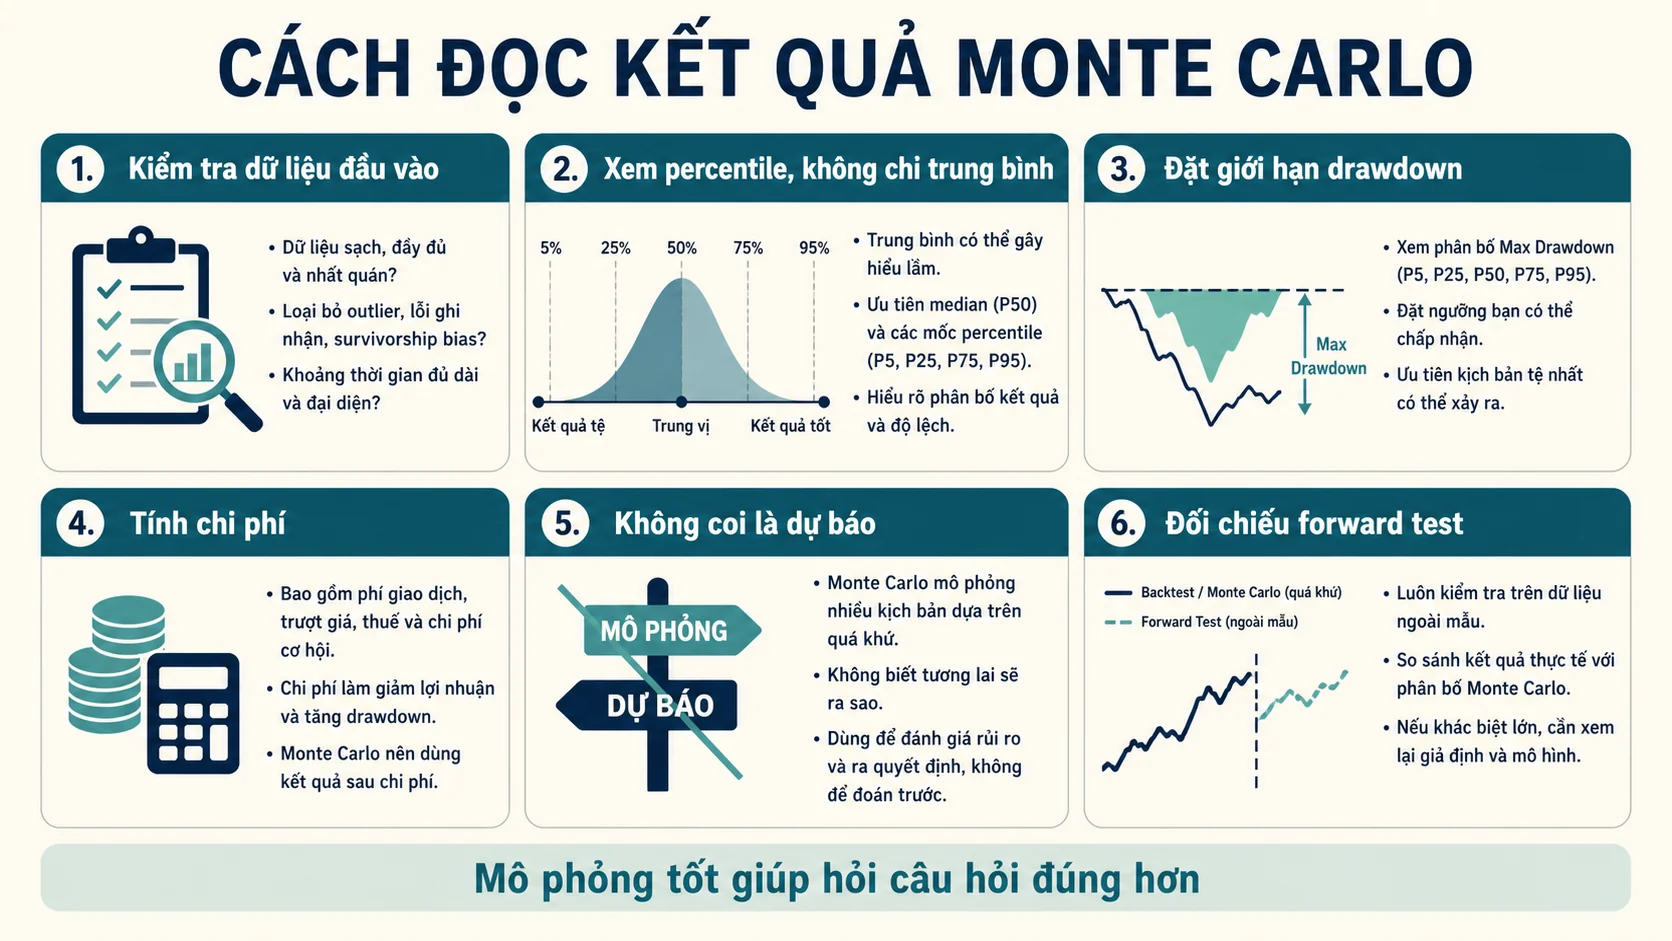
Đừng chỉ nhìn kết quả trung bình. Ví dụ, percentile 5% của một chỉ số cho biết vùng kịch bản xấu hơn 95% mô phỏng còn lại theo định nghĩa mô hình; nó không phải lời tiên tri. Với drawdown, trader thường quan tâm percentile xấu, số lệnh thua liên tiếp và xác suất chạm giới hạn rủi ro.
Hãy kiểm tra giả định đầu vào: dataset có đủ dài không, có bỏ qua lệnh xấu không, có tính slippage và spread không, và mô hình có phản ánh sự phụ thuộc giữa các lệnh hay đã giả định độc lập không.
Giới hạn thống kê quan trọng
- Monte Carlo không thể sửa dữ liệu gốc bị thiếu hoặc sai.
- Chuỗi lệnh thực tế có thể phụ thuộc nhau qua regime thị trường.
- Phân phối quá khứ có thể không đại diện cho giai đoạn tương lai.
- Giả định chi phí quá lạc quan làm drawdown bị đánh giá thấp.
- Không mô phỏng được đầy đủ tâm lý và thay đổi kỷ luật của con người.
Câu hỏi thường gặp
Monte Carlo cần bao nhiêu lệnh?
Không có ngưỡng cố định. Nhiều lệnh giúp mô tả dữ liệu tốt hơn, nhưng điều quan trọng là lệnh phải nhất quán, có đủ các bối cảnh và không bị chọn lọc.
Monte Carlo có thay thế forward test không?
Không. Monte Carlo kiểm tra các kịch bản dựa trên dữ liệu/giả định; forward test quan sát quy tắc trong thời gian thật.
Ba cách dùng Monte Carlo và giả định đi kèm
Cách đơn giản nhất là xáo trộn thứ tự các giao dịch trong một tập kết quả đã có. Cách này cho biết cùng một tập thắng–thua có thể tạo ra các drawdown rất khác nhau nếu thứ tự khác đi. Một cách khác là lấy mẫu lại giao dịch có hoàn lại; cách này tăng số kịch bản nhưng vẫn giả định dữ liệu quá khứ đại diện cho tương lai. Mô phỏng tham số sử dụng phân phối lợi nhuận giả định, nhưng nhạy cảm với việc chọn phân phối.
| Phương pháp | Hữu ích để xem | Giới hạn chính |
|---|---|---|
| Xáo trộn thứ tự lệnh | Rủi ro chuỗi thua | Không tạo ra loại giao dịch mới |
| Resampling | Nhiều đường vốn giả định | Phụ thuộc dữ liệu gốc |
| Mô phỏng phân phối | Kịch bản cực đoan theo giả định | Giả định phân phối có thể sai |
Dùng percentile để đặt câu hỏi về rủi ro
Thay vì tìm “lợi nhuận kỳ vọng”, hãy hỏi: trong các kịch bản bất lợi nhưng vẫn hợp lý, drawdown ở percentile 90 hoặc 95 là bao nhiêu? Nếu mức đó vượt quá khả năng chịu đựng về vốn hoặc tâm lý, quy mô rủi ro mỗi lệnh có thể đang quá lớn. Đây là cách kiểm tra độ bền của kế hoạch, không phải cách dự báo chắc chắn kết quả.
Không để mô phỏng che giấu dữ liệu kém
Monte Carlo không sửa được nhật ký lệnh thiếu dữ liệu, backtest bỏ qua spread hoặc một chiến lược đã bị curve fitting. Trước khi mô phỏng, cần kiểm tra nguồn dữ liệu, điều kiện khớp lệnh, quy tắc quản lý vị thế và số lượng giao dịch. Nên ghi rõ số lần chạy, phương pháp lấy mẫu và các giả định để người đọc có thể hiểu giới hạn của kết quả.
Nội dung chỉ nhằm mục đích giáo dục, không phải lời khuyên đầu tư. Mô phỏng thống kê không loại bỏ rủi ro mất vốn hay đảm bảo hiệu suất tương lai.
Nguồn tham khảo
Cảnh báo rủi ro: Nội dung chỉ nhằm mục đích giáo dục và cung cấp thông tin, không phải khuyến nghị đầu tư hoặc lời mời giao dịch. Các mối tương quan, backtest và mô phỏng thống kê có giới hạn; không đảm bảo kết quả trong tương lai. Trading có rủi ro mất vốn và người đọc tự chịu trách nhiệm với quyết định của mình.
Pingback: Risk Of Ruin Là Gì? Cách ước Tính Nguy Cơ Mất Vốn