

Mean reversion trading là gì? Đây là cách kiểm tra giả thuyết rằng một biến số có xu hướng quay về mức trung tâm đã định nghĩa trước sau khi lệch khỏi mức đó. Trong trading, “mean” có thể là trung bình động, VWAP hoặc trung tâm của range — nhưng giá không có nghĩa vụ quay lại; trong xu hướng mạnh, giả thuyết hồi quy trung bình có thể thất bại kéo dài.
Vì vậy mean reversion không đồng nghĩa với “giá giảm nhiều thì sẽ tăng”. Trước khi dùng, cần định nghĩa mean, thị trường, timeframe, điều kiện kích hoạt, điểm sai và protocol kiểm thử.
Mean reversion là gì và “mean” cần được xác định ra sao?
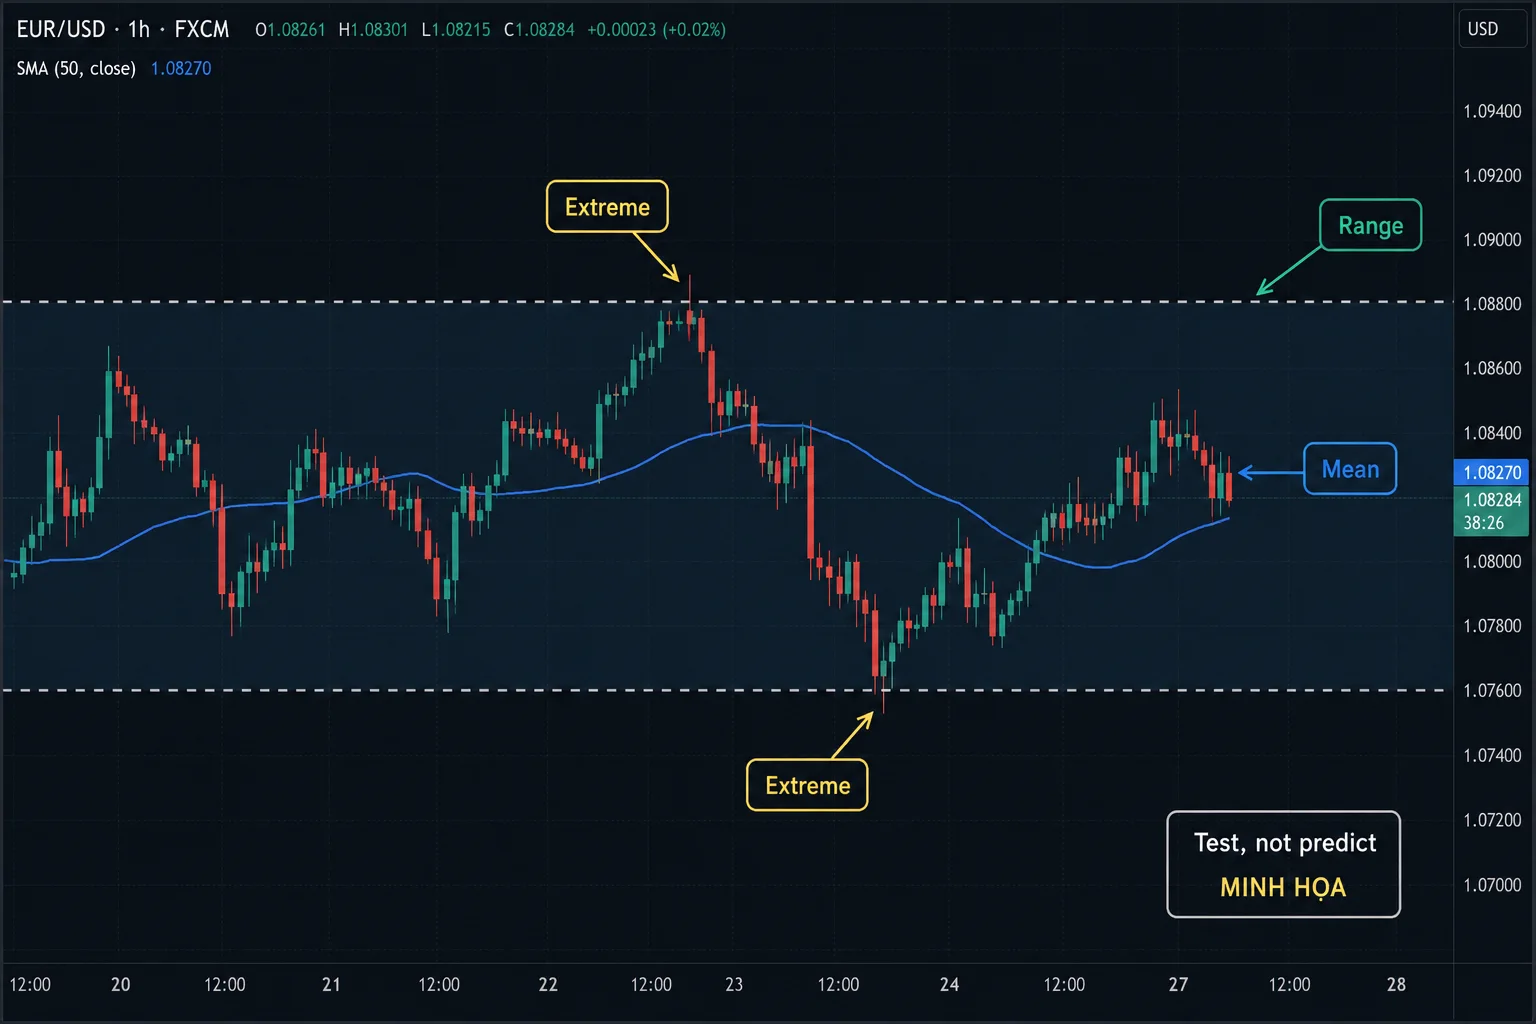
Trong phân tích chuỗi thời gian, một biến được gọi là mean-reverting khi có xu hướng giảm khi ở trên mức trung tâm dài hạn và tăng khi ở dưới mức đó, dưới những điều kiện thống kê nhất định. Trên chart, bạn phải biến khái niệm đó thành quy tắc quan sát: mean là SMA 20, VWAP phiên, midpoint của range hay giá trị nào khác? Không có định nghĩa rõ, không thể kiểm thử được.
Bollinger Bands có thể giúp mô tả độ lệch quanh một đường trung bình, nhưng việc giá chạm band không chứng minh nó sẽ quay về mean. Nó chỉ tạo một điều kiện để xem xét bối cảnh và thiết kế thử nghiệm.
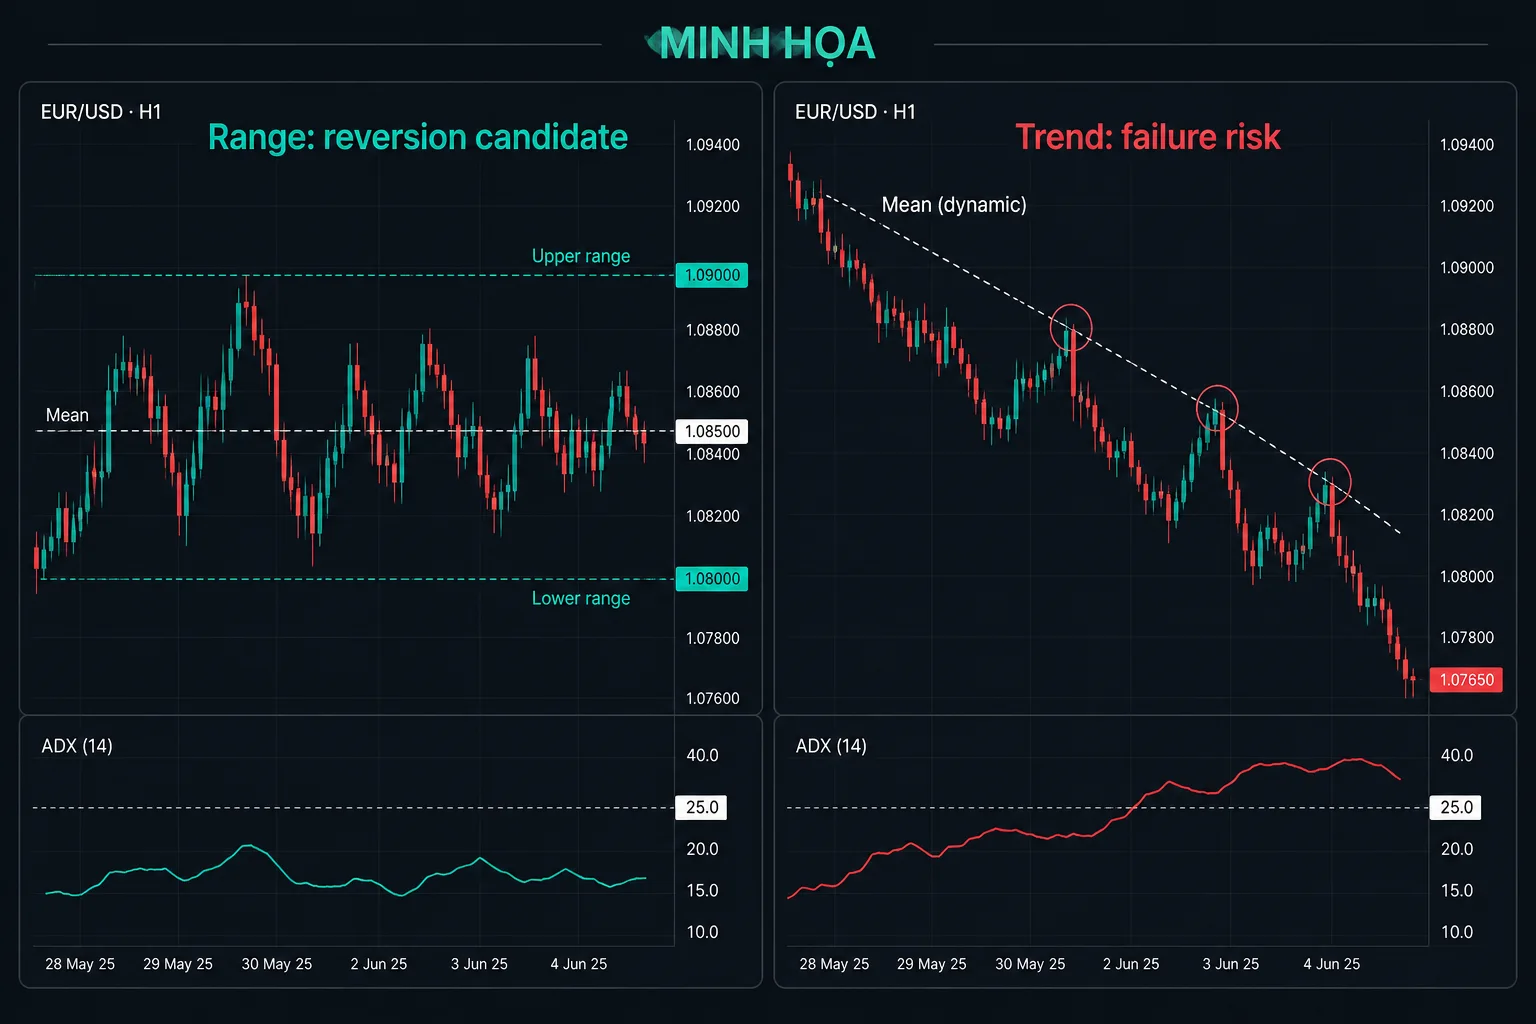
Mean reversion và trend following: bối cảnh nào phù hợp hơn?
| Bối cảnh | Giả thuyết cần kiểm tra | Rủi ro chính |
|---|---|---|
| Range có biên rõ | Giá có thể dao động về trung tâm range | Range phá vỡ thành trend |
| Trend mạnh, có displacement | Hồi nhỏ có thể chỉ là tiếp diễn | Liên tục “bắt dao rơi” hoặc “bắt đỉnh” |
| News/volatility tăng | Mean cũ có thể không còn phù hợp | Spread và slippage làm sai kết quả |
Đây không phải là hai trường phái loại trừ nhau. Phân tích xu hướng giúp nhận diện môi trường, còn RSI có thể là một biến quan sát về động lượng. Không chỉ báo nào thay thế được quy tắc bối cảnh của bạn.
Cách backtest mean reversion mà không tự đánh lừa dữ liệu
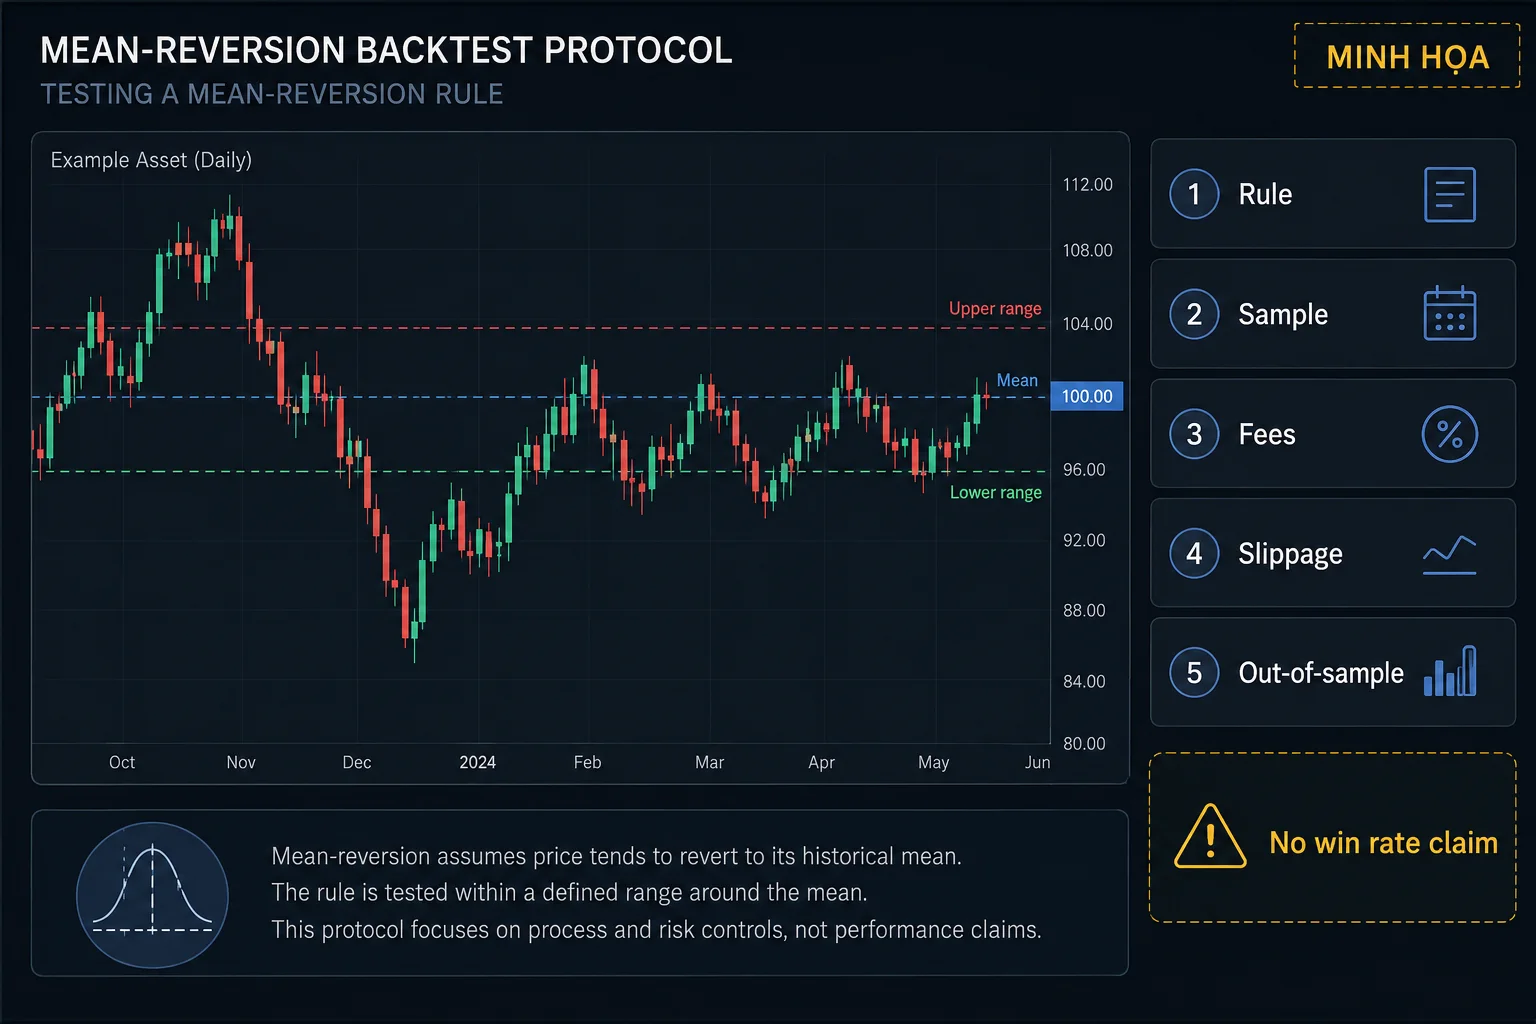
- Viết rule có thể chạy lại: mean nào, điều kiện lệch, trigger, stop, exit và timeframe.
- Chọn dữ liệu đủ rộng, tách in-sample và out-of-sample; không sửa rule sau từng chuỗi thua.
- Đưa spread, commission, swap và slippage vào giả định phù hợp với thị trường.
- Ghi sample size, drawdown, expectancy và độ nhạy theo regime; đừng chỉ chọn một win rate.
- Forward test ở quy mô phù hợp trước khi tin rằng kết quả quá khứ có thể lặp lại.
Hãy bắt đầu với hướng dẫn backtest chiến lược không nhìn trước dữ liệu và bài sample size trong backtest. Không nêu bất kỳ kết quả lợi nhuận nào nếu chưa có dataset, rule và giả định công khai để kiểm tra lại.
Câu hỏi thường gặp
Mean reversion có phải chiến lược an toàn hơn trend following? Không. Mỗi phương pháp có rủi ro regime riêng; mean reversion dễ tổn thương khi thị trường chuyển từ range sang trend mạnh.
Có thể dùng Bollinger Bands để giao dịch hồi quy trung bình không? Có thể dùng band để định nghĩa điều kiện lệch, nhưng vẫn cần trigger, invalidation, chi phí giao dịch và kiểm thử ngoài mẫu.
Nguồn tham khảo
Cảnh báo rủi ro: Mean reversion là giả thuyết kiểm định, không phải cam kết giá quay về trung bình. Điều kiện thị trường, chi phí và thay đổi regime có thể làm chiến lược thua lỗ.
Pingback: Phân Kỳ RSI Thường Và ẩn: Cách đọc đúng