

Tương quan liên thị trường đo mức các chuỗi dữ liệu thay đổi cùng hoặc ngược chiều trong một mẫu cụ thể. Nó không chứng minh nguyên nhân, không ổn định qua mọi giai đoạn và không phải tín hiệu giao dịch độc lập.
Nhiều trader nhìn hai chart cùng tăng trong vài ngày rồi kết luận có correlation. Cách đó dễ gây chọn mẫu có lợi. Một quy trình chặt hơn dùng return thay vì chỉ giá tuyệt đối, đồng bộ tần suất, chọn cửa sổ thời gian và xem mối liên hệ có thay đổi theo regime không. Ngay cả khi thống kê hợp lý, kết quả vẫn chỉ là dữ kiện để xây kịch bản.
Rolling correlation cho thấy mối liên hệ thay đổi theo thời gian
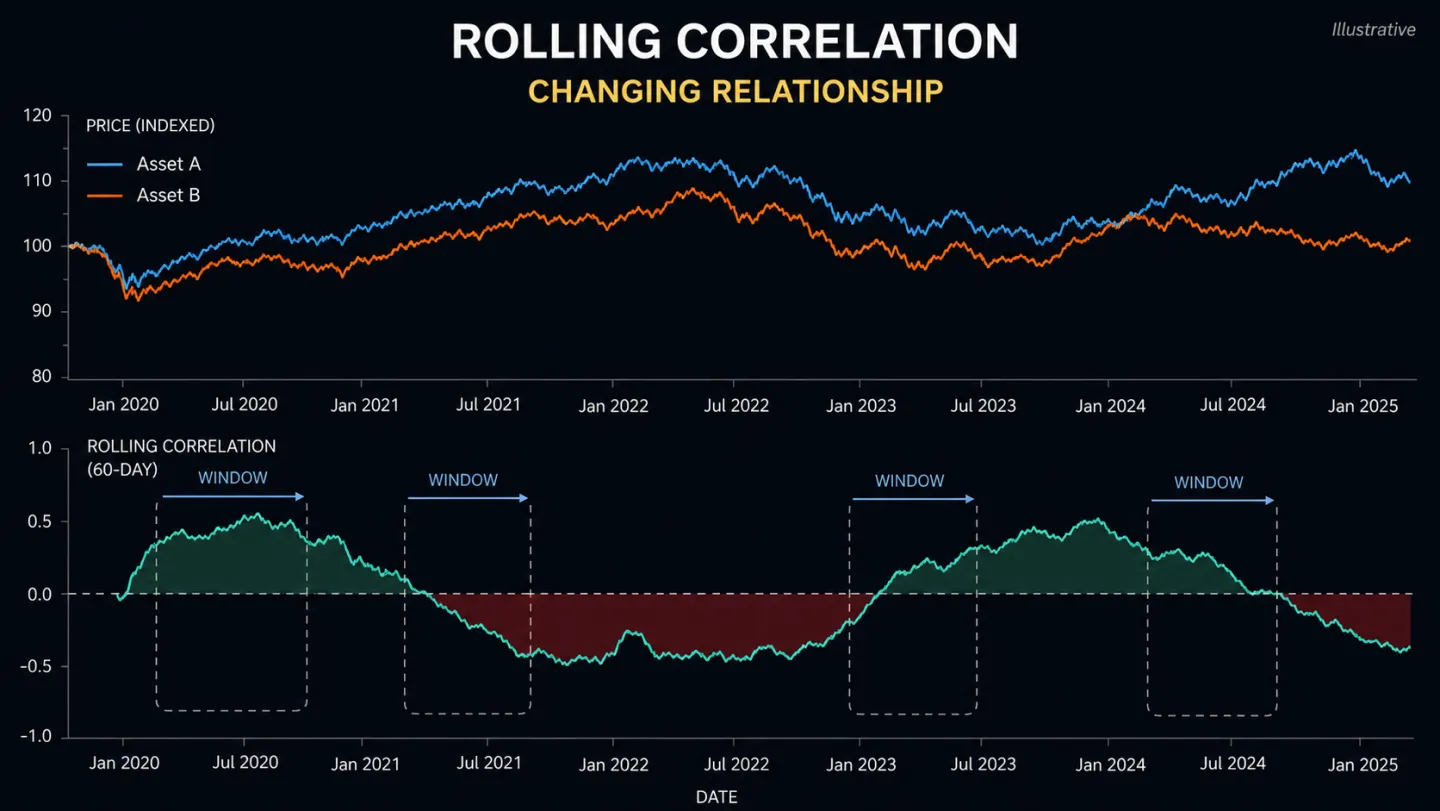
Rolling correlation tính correlation trên một cửa sổ trượt, ví dụ 20, 60 hoặc 120 phiên, rồi cập nhật khi có dữ liệu mới. Nó hữu ích hơn một con số toàn kỳ vì có thể hiển thị lúc hai thị trường đi cùng nhau, lúc yếu đi hoặc đổi dấu. Cửa sổ càng ngắn phản ứng nhanh hơn nhưng nhiễu hơn; cửa sổ dài ổn định hơn nhưng phản ứng chậm. Không có độ dài mặc định phù hợp mọi strategy.
Để tính nhất quán, hãy dùng chuỗi return cùng tần suất và cùng phiên đóng cửa. So sánh daily return của DXY với daily return của vàng là một thiết kế rõ ràng hơn so với trộn DXY cuối ngày với giá vàng intraday. Lưu source, múi giờ, ngày thiếu dữ liệu và cách xử lý ngày lễ.
Công thức, return và giới hạn mẫu
Với hai chuỗi return Rx và Ry, Pearson correlation được viết là r = Cov(Rx, Ry) / (σx × σy). Bạn có thể dùng simple return (Pt/Pt−1)−1 hoặc log return, nhưng phải dùng một cách xuyên suốt. Cửa sổ 20 phiên thường nhiễu và dễ bị vài ngày cực đoan chi phối; 60 và 120 phiên hữu ích để đối chiếu, không phải ngưỡng “đủ lớn” áp cho mọi chiến lược. Luôn ghi số quan sát còn lại sau khi bỏ ngày thiếu dữ liệu.
Correlation không phải causation, đặc biệt khi regime đổi
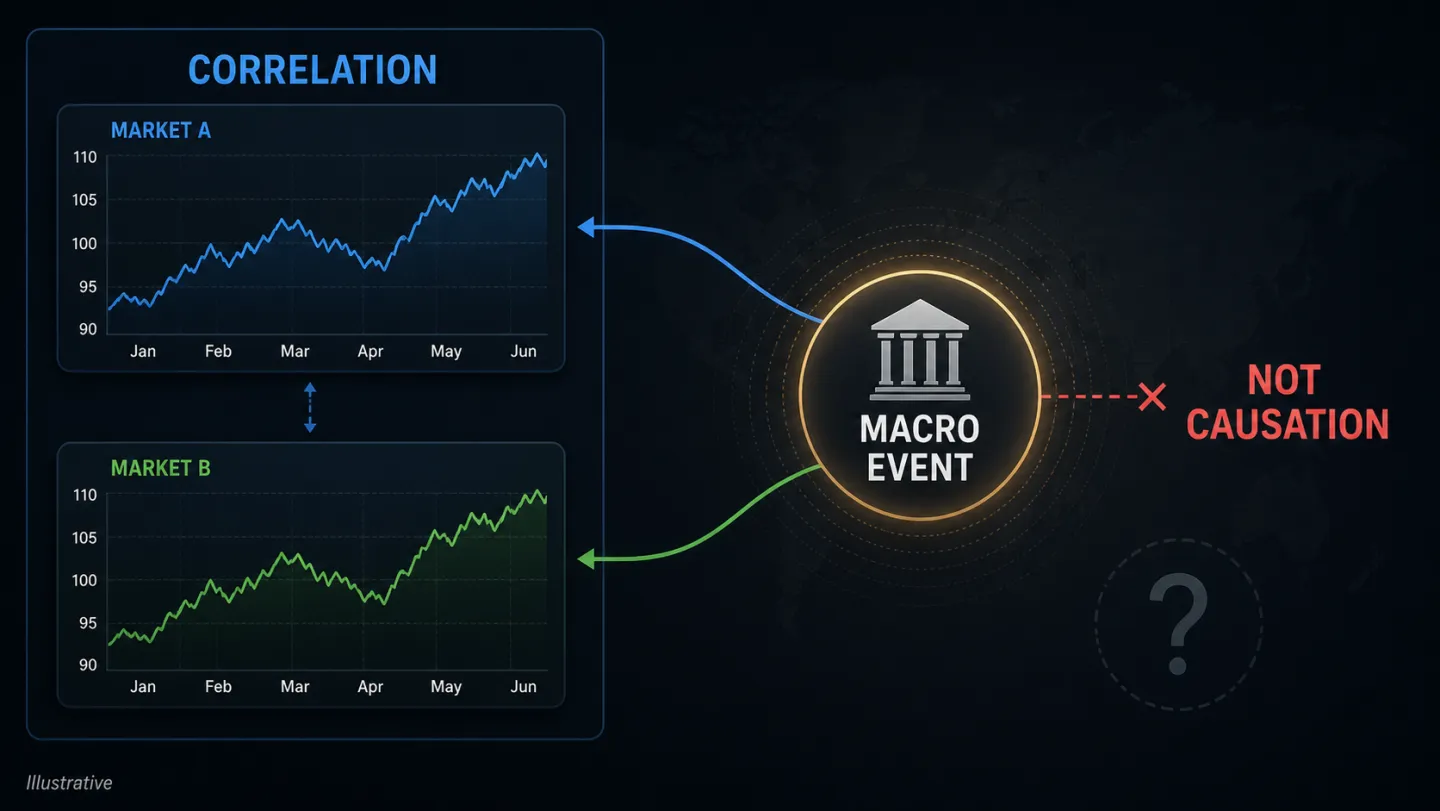
Hai chuỗi có thể cùng phản ứng với một biến thứ ba như kỳ vọng lãi suất, tin tức rủi ro hoặc thanh khoản. Vì vậy, correlation không cho biết bên nào “gây ra” bên nào. Khi regime thay đổi, một mối quan hệ từng ổn định có thể đảo chiều: đây là lý do không nên gắn một rule cứng như “tài sản A tăng thì tài sản B luôn giảm”.
Hãy đặt câu hỏi kiểm tra: mẫu có đủ dài không, có bị một sự kiện cực đoan chi phối không, kết quả có giữ khi thay đổi nhẹ cửa sổ không, và có hợp lý trên timeframe trade không? Nếu không qua các câu hỏi này, chỉ dùng nó như quan sát nền chứ không phải filter bắt buộc.
Quy trình dữ liệu trước khi dùng correlation trong plan
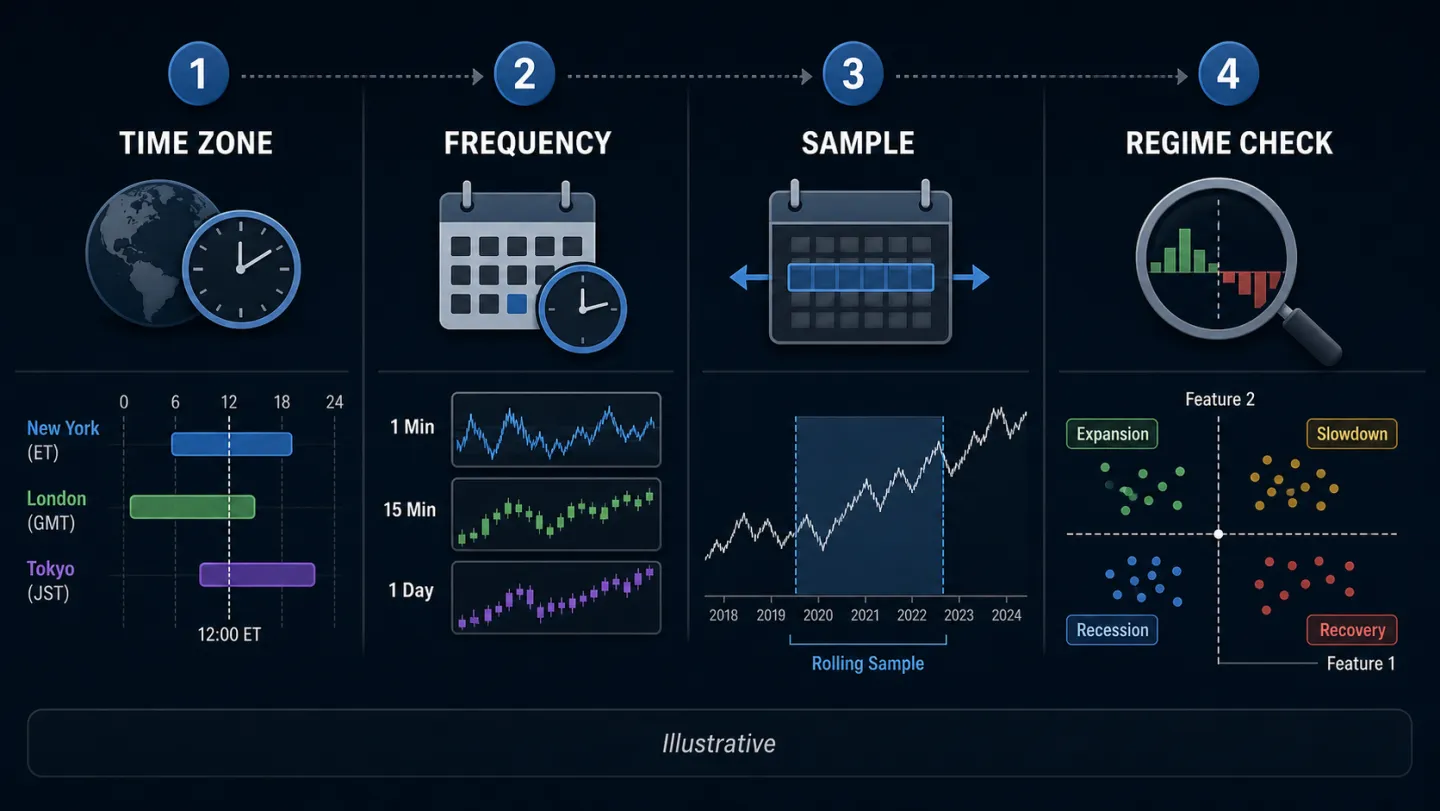
- Xác định cặp tài sản và lý do kinh tế/market-structure để quan sát.
- Dùng return, tần suất và timezone giống nhau; không chắp nối chuỗi dữ liệu tùy tiện.
- So sánh ít nhất hai rolling window và ghi các giai đoạn correlation đổi rõ rệt.
- Viết cách correlation được dùng: lọc bối cảnh, không phải trigger.
- Đặt điều kiện dừng dùng filter khi correlation yếu, đổi dấu hoặc dữ liệu không đáng tin.
Sau đó, chuyển về chart giao dịch chính và áp dụng setup, trigger, invalidation. Dùng pillar phân tích liên thị trường để xác định vai trò của correlation, và dùng market cycle để kiểm tra thị trường chính đang range hay trend. Một correlation đẹp không thay thế stop loss, chi phí giao dịch hoặc giới hạn rủi ro.
Cảnh báo rủi ro: Nội dung chỉ nhằm mục đích giáo dục, không phải khuyến nghị đầu tư hay tín hiệu giao dịch. Các chart là minh họa; thị trường có rủi ro mất vốn.
Nguồn tham khảo và giới hạn
- FRED — Broad Trade-Weighted U.S. Dollar Index là proxy USD broad, không phải ICE DXY; không trộn hai chuỗi như thể chúng là cùng một chỉ số.
- FRED — 10-Year Treasury Constant Maturity Rate là lợi suất danh nghĩa; DFII10 là proxy lợi suất thực 10 năm để kiểm tra riêng.
- FRED — WTI crude oil — nguồn công khai để theo dõi dữ liệu năng lượng.
- Tương quan là quan sát theo mẫu và cửa sổ thời gian; không phải quan hệ nhân quả, dự báo hay khuyến nghị đầu tư.