

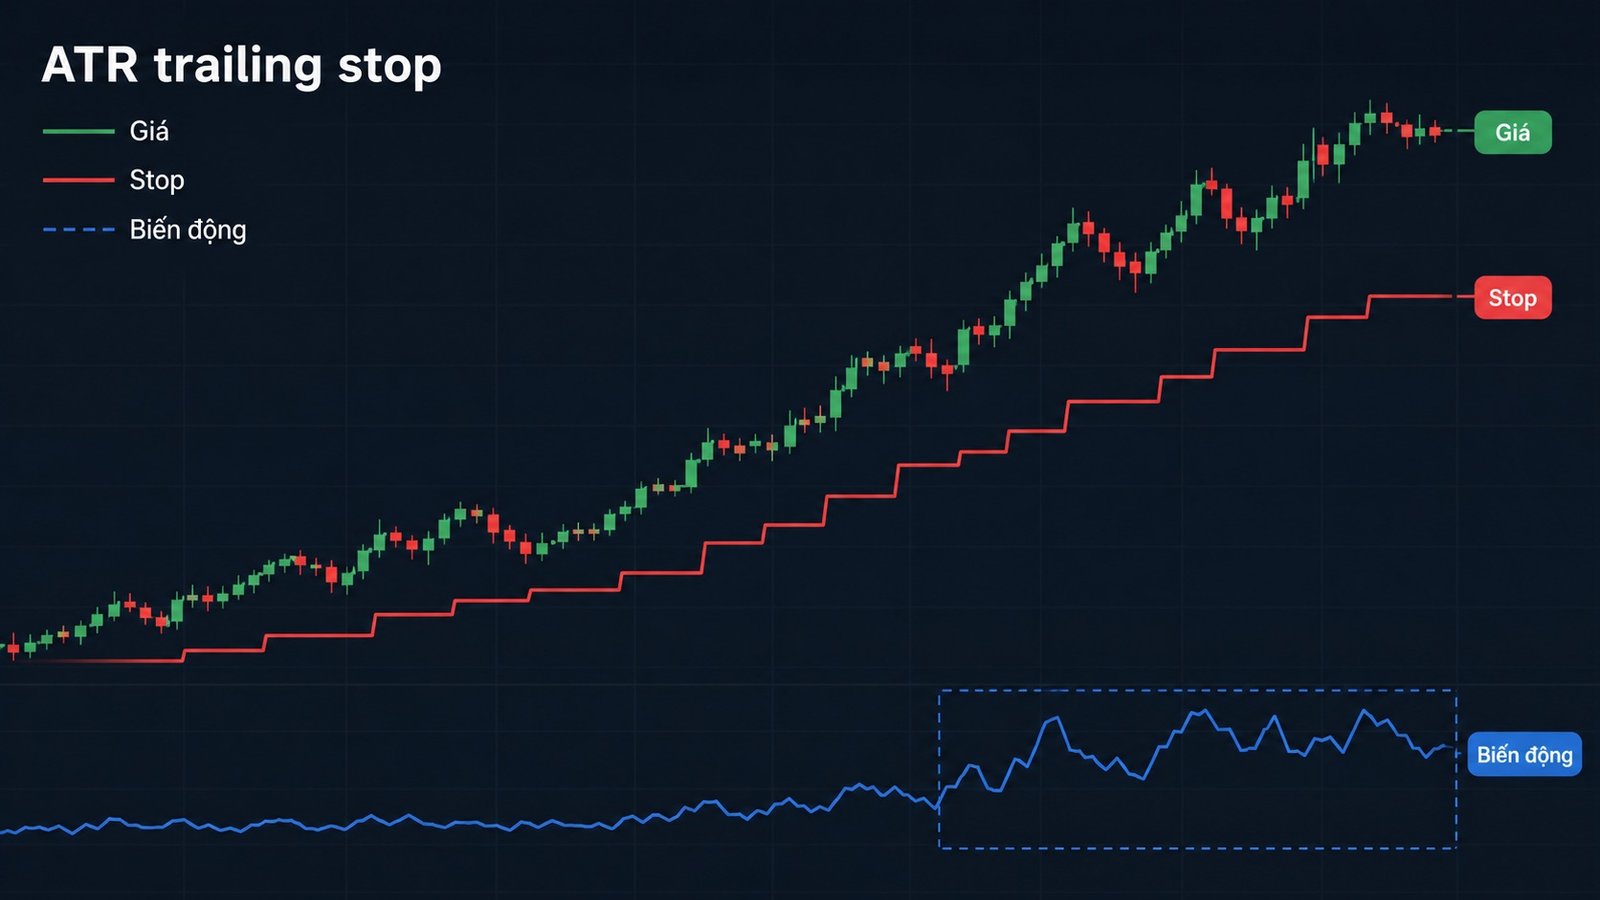
ATR trailing stop là đường dừng lỗ dịch chuyển theo biến động đo bằng ATR. Nó giúp chuẩn hóa khoảng cách tham chiếu, nhưng không biết trước điểm đảo chiều và có thể bị quét trong giai đoạn nhiễu.
ATR đo điều gì?
Average True Range đo biên độ dao động trung bình của một số nến. ATR không cho biết hướng; hệ số nhân và cách cập nhật đường stop mới quyết định độ rộng trailing.
Công thức khái quát
Với lệnh Long, stop mới có thể được đặt theo đỉnh cao nhất kể từ khi vào lệnh − hệ số × ATR, sau đó chỉ dịch lên chứ không hạ xuống. Lệnh Short dùng đáy thấp nhất cộng khoảng ATR. Đây là khung công thức; mỗi hệ thống cần quy định chu kỳ, hệ số và thời điểm cập nhật.
Quy trình kiểm thử
- Chọn chu kỳ ATR và hệ số cố định.
- Ghi rõ stop ban đầu và quy tắc dịch stop.
- Kiểm thử trên nhiều giai đoạn biến động.
- Đo drawdown, tỷ lệ thoát sớm, expectancy và chi phí.
- Không tối ưu hệ số chỉ để khớp một đoạn dữ liệu.
Sai lầm thường gặp
- Dùng ATR như tín hiệu vào lệnh.
- Đổi hệ số sau từng giao dịch.
- Quên spread, gap và slippage.
- So sánh ATR giữa các thị trường có đơn vị giá khác nhau.
Đọc thêm tính khối lượng và checklist trước khi vào lệnh.
FAQ
ATR trailing stop có đảm bảo giữ được toàn bộ xu hướng không?
Không. Mọi trailing stop đều đánh đổi giữa thoát sớm và trả lại lợi nhuận mở.
Hệ số ATR nào tốt nhất?
Không có hệ số chung; hãy chọn theo mục tiêu, thị trường và dữ liệu kiểm thử ngoài mẫu.
Nguồn tham khảo
Cảnh báo rủi ro: Nội dung chỉ nhằm mục đích giáo dục, không phải khuyến nghị đầu tư. Trading có rủi ro mất vốn; ví dụ là giả định và không phải tín hiệu hiện tại.